Transparenzhinweis. Dieser Beitrag kann Affiliate Links oder bezahlte Partnerschaften enthalten.
Diese Website enthält Affiliate-Links. Einige Produkte wurden mir von Marken zur Verfügung gestellt. Als Amazon-Partner verdiene ich an qualifizierten Verkäufen. Die Inhalte und Bilder wurden mit Unterstützung von KI erstellt.
Es gibt zwei Wege, mit deinem Geld umzugehen. Der eine sorgt dafür, dass du jeden Monat wieder von vorne anfängst. Der andere kann dir helfen, langfristig Vermögen aufzubauen. Früher habe ich vor allem darauf geachtet, dass meine Rechnungen bezahlt sind und am Monatsende noch etwas Geld übrig bleibt.
Aber genau da liegt das Problem.
Wenn du immer nur das sparst, was am Ende übrig bleibt, bleibt oft gar nichts übrig.
Ich bin alleinerziehende Mutter von drei Kindern und selbstständig. Ich weiss, wie schnell Geld wieder weg ist. Lebensmittel, Versicherungen, Rechnungen und dann kommt garantiert noch irgendetwas Unvorhergesehenes dazu.
Irgendwann habe ich angefangen, meine Einstellung zu Geld zu verändern.
Heute möchte ich nicht mehr nur Geld verdienen, um damit meine Rechnungen zu bezahlen. Ich möchte mir damit auch eine Zukunft aufbauen.
Der erste Weg: Du gibst aus, was du verdienst
Die meisten von uns kennen diesen Ablauf.
Das Geld kommt auf dein Konto. Du bezahlst deine Miete, Versicherungen, Lebensmittel und alles, was sonst noch anfällt.
Dann kaufst du vielleicht etwas für dich oder deine Familie.
Und irgendwann ist der Monat vorbei. Wenn etwas übrig bleibt, legst du es zur Seite. Aber häufig bleibt eben nichts übrig.
Das bedeutet nicht unbedingt, dass du schlecht mit Geld umgehen kannst. Vielleicht sind deine laufenden Kosten einfach hoch oder dein Einkommen reicht gerade knapp. Trotzdem lohnt es sich, diesen Ablauf einmal genauer anzuschauen. Denn wenn du langfristig etwas verändern möchtest, brauchst du einen Plan, der nicht davon abhängt, ob am Monatsende zufällig noch Geld da ist.
Der zweite Weg: Du bezahlst zuerst dich selbst
Diesen Gedanken finde ich besonders interessant. Statt erst alle anderen zu bezahlen und zu schauen, was übrig bleibt, reservierst du direkt nach dem Geldeingang einen Betrag für deine eigene Zukunft.
Das können 20, 50 oder 100 Euro sein. Entscheidend ist nicht, dass du sofort möglichst viel sparst. Entscheidend ist, dass du anfängst und einen Betrag wählst, den du dir tatsächlich leisten kannst.
Natürlich müssen deine notwendigen Ausgaben gedeckt sein. Und ein finanzieller Notgroschen ist wichtig, bevor du Geld investierst, das du vielleicht kurzfristig brauchst.
Aber sobald du etwas Spielraum hast, kannst du beginnen, dein Geld bewusster aufzuteilen.
Ich finde, das verändert auch die Art, wie man über Geld nachdenkt.
Du arbeitest nicht mehr nur für die Rechnungen dieses Monats, sondern auch für dein zukünftiges Ich.
Geld sparen allein macht noch kein Vermögen
Wenn du jeden Monat 100 Euro zur Seite legst, sind das nach einem Jahr 1’200 Euro.
Nach zehn Jahren hast du 12’000 Euro gespart, sofern du das Geld nicht zwischendurch ausgibst.
Das ist bereits eine schöne Summe. Aber ich möchte, dass mein Geld langfristig auch die Möglichkeit hat, zu wachsen.
Deshalb beschäftige ich mich mit dem Investieren.
Ich investiere unter anderem in ETFs. Damit kann ich mein Geld über viele Unternehmen verteilen, statt alles auf eine einzelne Aktie zu setzen.
Natürlich gibt es dabei Risiken. Die Kurse können fallen, manchmal auch über längere Zeit. Und niemand kann garantieren, welche Rendite eine Investition bringen wird.
Aber für mich gehört langfristiges Investieren heute zu meinem persönlichen Vermögensaufbau.
Ich hätte gerne viel früher damit angefangen.
Doch statt mich darüber zu ärgern, konzentriere ich mich darauf, was ich heute verändern kann.
Warum ich gleichzeitig mein Einkommen erhöhen möchte
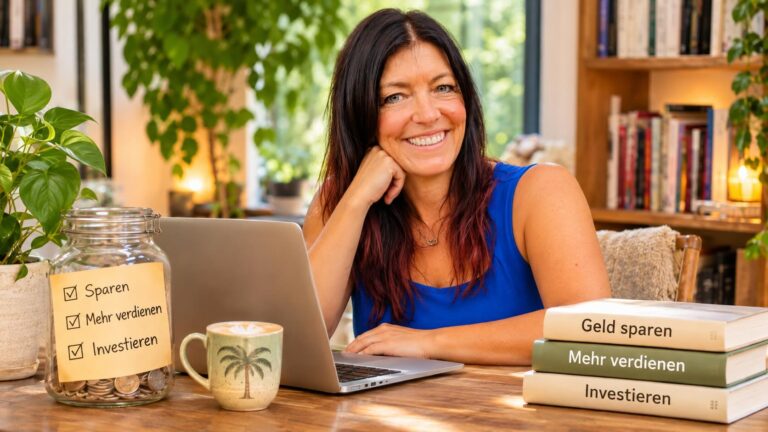
Sparen und Investieren sind für mich zwei wichtige Schritte.
Aber es gibt noch einen dritten.
Mehr Geld verdienen.
Denn wenn dein Einkommen gerade so für deine laufenden Kosten reicht, ist es schwierig, jeden Monat zusätzlich Geld für deine Zukunft zurückzulegen.
Deshalb baue ich mir Einnahmequellen auf, die nicht ausschliesslich von meiner täglichen Arbeitszeit abhängen.
Eine davon ist mein Blog.
Ich schreibe Beiträge über Themen, mit denen ich mich selbst beschäftige und bei denen ich anderen Menschen weiterhelfen kann.
Über Google und Pinterest können Menschen meine Artikel finden, auch wenn sie mich vorher noch nie gesehen haben.
Und über meinen Blog können sie meine digitalen Produkte entdecken und kaufen.
Das passiert nicht automatisch über Nacht. Ein Blog braucht gute Inhalte, eine klare Zielgruppe und Geduld.
Aber ich finde den Gedanken schön, dass ein Artikel, den ich heute schreibe, auch in einem Jahr noch neue Leserinnen erreichen kann.
Was ich heute mit meinem Geld anders mache
Ich versuche, drei Dinge miteinander zu verbinden.
Erstens: Ich gehe bewusst mit meinem Geld um.
Ich muss nicht alles kaufen, nur weil ich es mir gerade leisten kann. Lieber überlege ich mir, was mir wirklich wichtig ist.
Zweitens: Ich reserviere Geld für meine Zukunft.
Statt nur zu schauen, was am Monatsende übrig bleibt, plane ich bewusst einen Betrag zum Sparen oder Investieren ein.
Drittens: Ich arbeite daran, mein Einkommen zu erhöhen.
Denn ich möchte nicht mein ganzes Leben nur überlegen, wo ich noch etwas einsparen könnte.
Ich möchte mehr Möglichkeiten haben.
Und genau das ist für mich der Unterschied zwischen Geld sparen und langfristig Vermögen aufbauen.
Mit 40 oder 50 noch Vermögen aufbauen?
Vielleicht denkst du gerade, dass du viel früher hättest anfangen müssen.
Diesen Gedanken kenne ich.
Wenn du mit 25 anfängst zu investieren, hast du natürlich einen grossen zeitlichen Vorteil.
Aber das bedeutet nicht, dass du mit 40, 50 oder später nichts mehr verändern kannst.
Vielleicht hast du noch nie investiert. Vielleicht hast du bisher dein ganzes Geld für deine Familie ausgegeben. Oder vielleicht möchtest du nach vielen Jahren endlich etwas für dich selbst aufbauen.
Du musst nicht denselben Weg gehen wie jemand, der mit 20 angefangen hat.
Du brauchst einen Weg, der zu deiner heutigen Situation passt.
Für mich geht es auch nicht darum, morgen Millionärin zu sein.
Es geht darum, heute Entscheidungen zu treffen, über die ich mich in zehn Jahren freuen kann.
Mein Fazit: Nicht warten, bis etwas übrig bleibt
Ich möchte nicht mehr jeden Monat von vorne anfangen.
Deshalb spare ich bewusst, arbeite an meinem Einkommen und investiere langfristig.
Nicht immer perfekt. Und natürlich gibt es Monate, in denen etwas Unvorhergesehenes passiert.
Aber ich habe einen Plan.
Und genau das wünsche ich mir auch für dich.
Dass du nicht nur deine Rechnungen bezahlen kannst, sondern irgendwann auch Geld für deine eigenen Wünsche und deine Zukunft zur Verfügung hast.
Vielleicht beginnt dein erster Schritt damit, dass du diesen Monat 20 Euro auf die Seite legst.
Vielleicht möchtest du aber auch endlich anfangen, dir ein zusätzliches Einkommen aufzubauen.
Beides ist ein Anfang.
Du möchtest zusätzliches Geld verdienen?
Wenn du nicht nur sparen, sondern dir mit einem eigenen Blog eine zusätzliche Einnahmequelle aufbauen möchtest, habe ich einen kostenlosen Kurs für dich erstellt.
In drei E-Mails an drei Tagen zeige ich dir, wie du deinen eigenen Blog aufbaust, ohne dich mit komplizierter Technik beschäftigen zu müssen.
Hier geht es zu meinem kostenlosen Blogkurs
Ich zeige dir, wie ich meinen Blog, meine digitalen Produkte und meinen langfristigen Vermögensaufbau miteinander verbinde.
Bleib mit mir dran, auch wenn das Leben dazwischenkommt.
Hinweis: Ich teile meine persönlichen Erfahrungen. Dieser Beitrag ist keine individuelle Anlageberatung.